Минфин намерен скорректировать обсуждаемые правила зарубежной интернет-торговли. Как сообщил РБК вечером 29 октября, замминистра финансов Алексей Сазанов заявил: одновременно вводить НДС и таможенный сбор для таких товаров власти не планируют. Для селлера это повод обновить рабочие допущения о конкуренции, сохранив отдельный статус у ещё не принятых мер.
Что изменилось в обсуждении
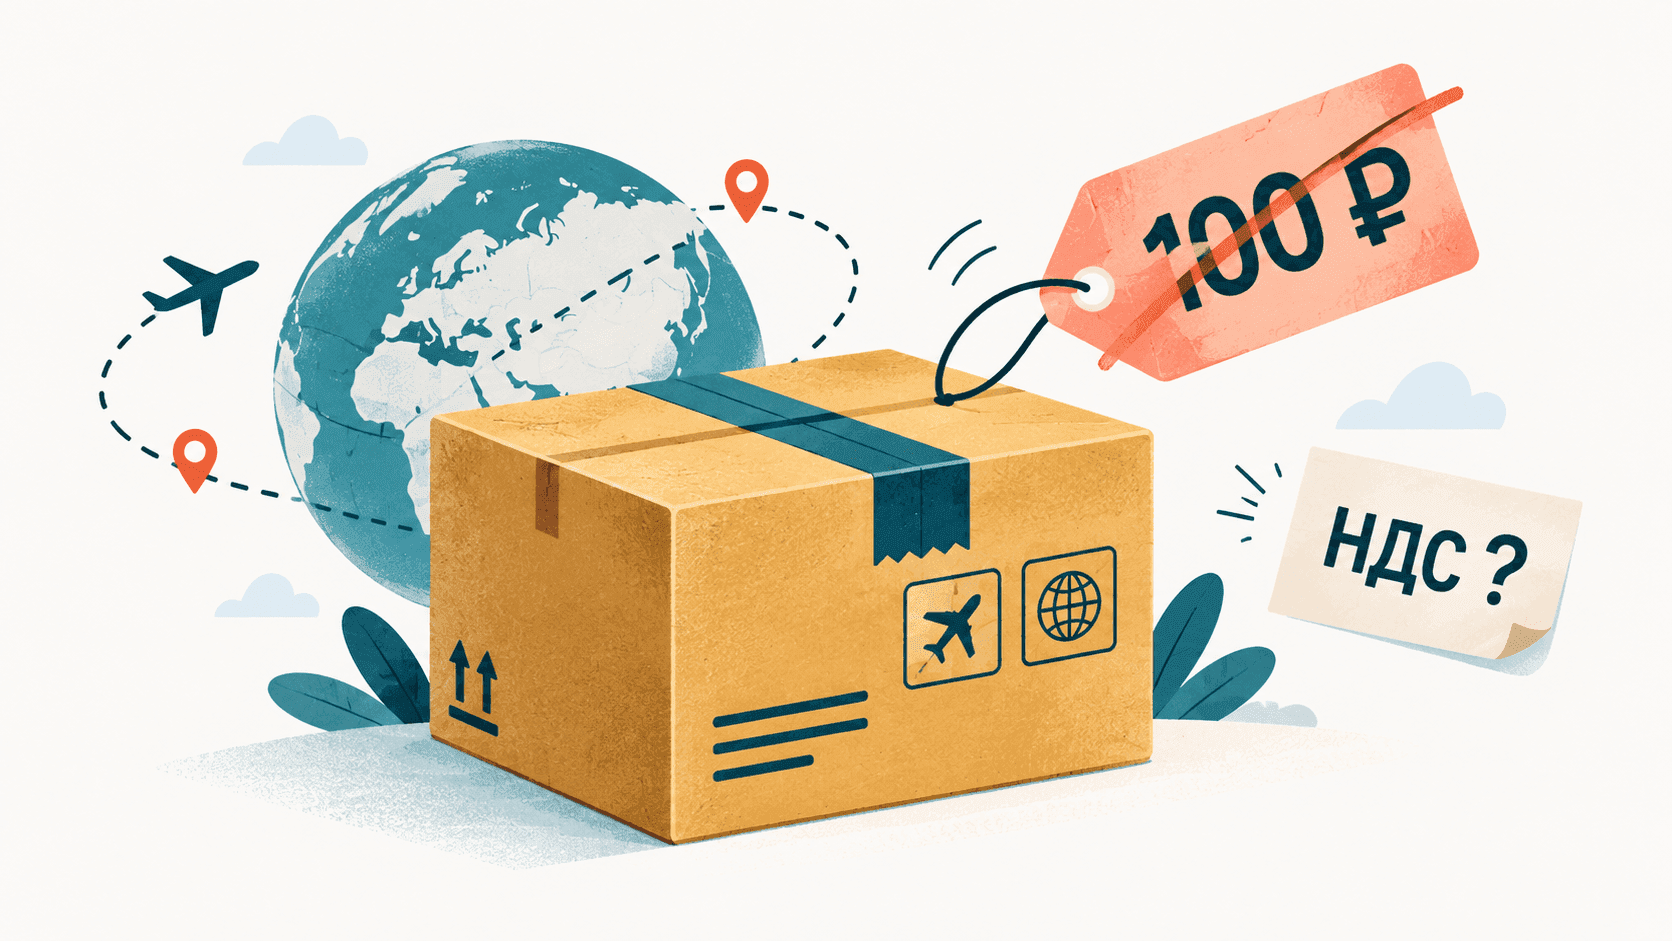
По данным РБК, правительство, скорее всего, внесёт ко второму чтению поправку, исключающую таможенный сбор для товаров интернет-торговли. Oborot.ru уточняет предмет обсуждения: ранее предлагался фиксированный сбор 100 рублей с посылок дешевле 200 евро. Сообщение касается именно этого предложения.
Вопрос НДС обсуждается отдельно. РБК напоминает о предложении Минфина установить с 2027 года стандартную ставку 22% для зарубежных онлайн-товаров. Из намерения убрать фиксированный сбор не следует отказ от налоговых изменений в целом.
Мы уже разбирали первоначальное предложение в Журнале. Сейчас появилось существенное развитие: обсуждавшийся пакет может измениться. Старые расчёты, в которых сбор и НДС автоматически складывались, нельзя переносить в новую закупочную модель без проверки финальной редакции.
Кого касается новость
Прежде всего — продавцов, чьи товары конкурируют с прямыми заказами из зарубежных интернет-магазинов. Потенциальная разница в конечной цене зависит от принятого порядка, стоимости доставки и предложения конкретного продавца. Универсального процента подорожания для всех карточек из этой новости вывести нельзя.
Отдельно проверьте собственную схему поставки. Закупка партии для продажи со своего российского склада и заказ физического лица из зарубежного интернет-магазина — разные ситуации. Не переносите обсуждаемые условия личных онлайн-покупок на весь коммерческий импорт. Если схема сложная, передайте документы по поставке вашему специалисту по внешней торговле.
Как поправить расчёт конкурентной цены
Начните с исходных данных, которые уже известны вашему магазину: закупочная стоимость, доставка партии, расходы площадки, упаковка и возвраты. Сохраните текущую модель отдельной версией. Обсуждаемые изменения держите в соседнем сценарии, чтобы менеджер не принял прогноз за фактическую себестоимость.
В сценарии укажите название меры, её статус и ссылку на источник. Для фиксированного сбора отметьте намерение исключить его ко второму чтению. Для НДС — обсуждаемое предложение и необходимость проверки итогового текста. Не объединяйте эти записи в строку «налоги уже изменились».
Сравнивая своё предложение с зарубежным, смотрите итоговую стоимость заказа и условия доставки, а не только цену товара на витрине. Скриншот без даты быстро теряет смысл: зафиксируйте, когда вы проверяли предложение и что входило в сумму. При следующем пересмотре вы сможете понять причину расхождения.
Что не следует обещать покупателям
Не пишите в карточке, что зарубежные товары обязательно станут дороже на определённый процент. В новости нет подтверждения такой прибавки для вашего ассортимента. Не используйте обсуждение налогов как доказательство, что конкурент торгует незаконно: один только низкий ценник этого не показывает.
Для своего предложения лучше уточнить проверяемые преимущества: комплектацию, доступный вариант товара, условия получения и документы, которые действительно есть. Обещания, завязанные на непринятые поправки, быстро устаревают и создают вопросы к магазину.
Чек-лист для продавца
- Найдите в своих рабочих расчётах строку о сборе 100 рублей и отметьте, что обсуждается его исключение.
- Оставьте вопрос НДС отдельным пунктом: статус одной меры не определяет статус другой.
- Проверьте, относится ли обсуждение к вашему способу ввоза и продажи.
- Обновите ссылки и дату проверки в таблице конкурентных цен.
- Назначьте повторную проверку после появления текста поправок и результатов следующих чтений.
Если закупочный заказ уже согласован, не меняйте его только на основании заголовка «сбор отменили». Сначала сопоставьте условия договора со своей схемой поставки. Обсуждаемая поправка может изменить будущий расчёт, но не сообщает, что ваши текущие расходы автоматически уменьшились.
Следите за официальным текстом и стадией рассмотрения. Для магазина полезнее аккуратно обновлённый сценарий закупки, чем поспешное изменение всех цен по ещё не принятому правилу.
| Рабочий сценарий | Как учитывать новость |
|---|---|
| Текущие продажи | Сохранить проверенные расходы и действующие условия своей поставки. Не уменьшать себестоимость по одному заголовку. |
| Планирование будущей закупки | Отдельно отметить статус предложения о сборе и статус обсуждения НДС. Пересчитать после проверки итоговых правил. |
| Сравнение с зарубежным предложением | Сверять итоговую стоимость конкретного заказа и доступные условия получения. Не применять универсальный процент ко всему ассортименту. |
Попросите менеджера по закупкам помечать источник каждого допущения: подтверждённые расходы, предложение из законопроекта или оценка самого магазина. Тогда при следующей новости не придётся заново проверять всю таблицу. Меняется конкретная строка и её статус, а связь с исходными документами сохраняется.
Если покупатель спрашивает, почему цена отличается от зарубежного магазина, объясняйте условия вашего предложения без прогнозов чужих налогов. Покажите, что входит в комплект и как получить товар. Расчёт будущей нормы не должен превращаться в обещание, которое продавец не контролирует.
Подключите кабинет и выберите подходящий сценарий ответа для ваших товаров.
Источники и дата проверки
Проверено 30 октября 2026 года. [РБК: заявление Сазанова, 29 октября](https://www.rbc.ru/economics/29/10/2026/6ae37463491c573610b4f1a6) · [Oborot.ru: уточнение о сборе 100 рублей](https://oborot.ru/news/pravitelstvo-reshilo-ne-vvodit-tamozhennyj-sbor-dlya-zakazannyh-iz-za-rubezha-tovarov-do-200-evro-i282733.html) · [Предыдущее предложение: разбор Журнала Астра](https://astrahelper.ru/journal/minfin-nds-22-transgranichnaya-torgovlya-2027)